Nok en viktig kronikk av Tor W. Andreassen, leder av faglig råd i Open Innovation Lab of Norway og professor emeritus fra Norges Handelshøyskole.
Kjapt oppsummert!
- Problemet: De fleste CFO-er behandler kundeinvesteringer som én pott penger. Det er de ikke.
- Innsikten: Tilfredshet og opplevd innovasjonsevne skaper selskapsverdi gjennom to helt ulike mekanismer. Mens den ene forsvarer dagens kontantstrøm, bygger den andre morgendagens.
- Handlingen: Alloker kapital etter hvor selskapet befinner seg. Ikke etter hvilket KPI-team som roper høyest.
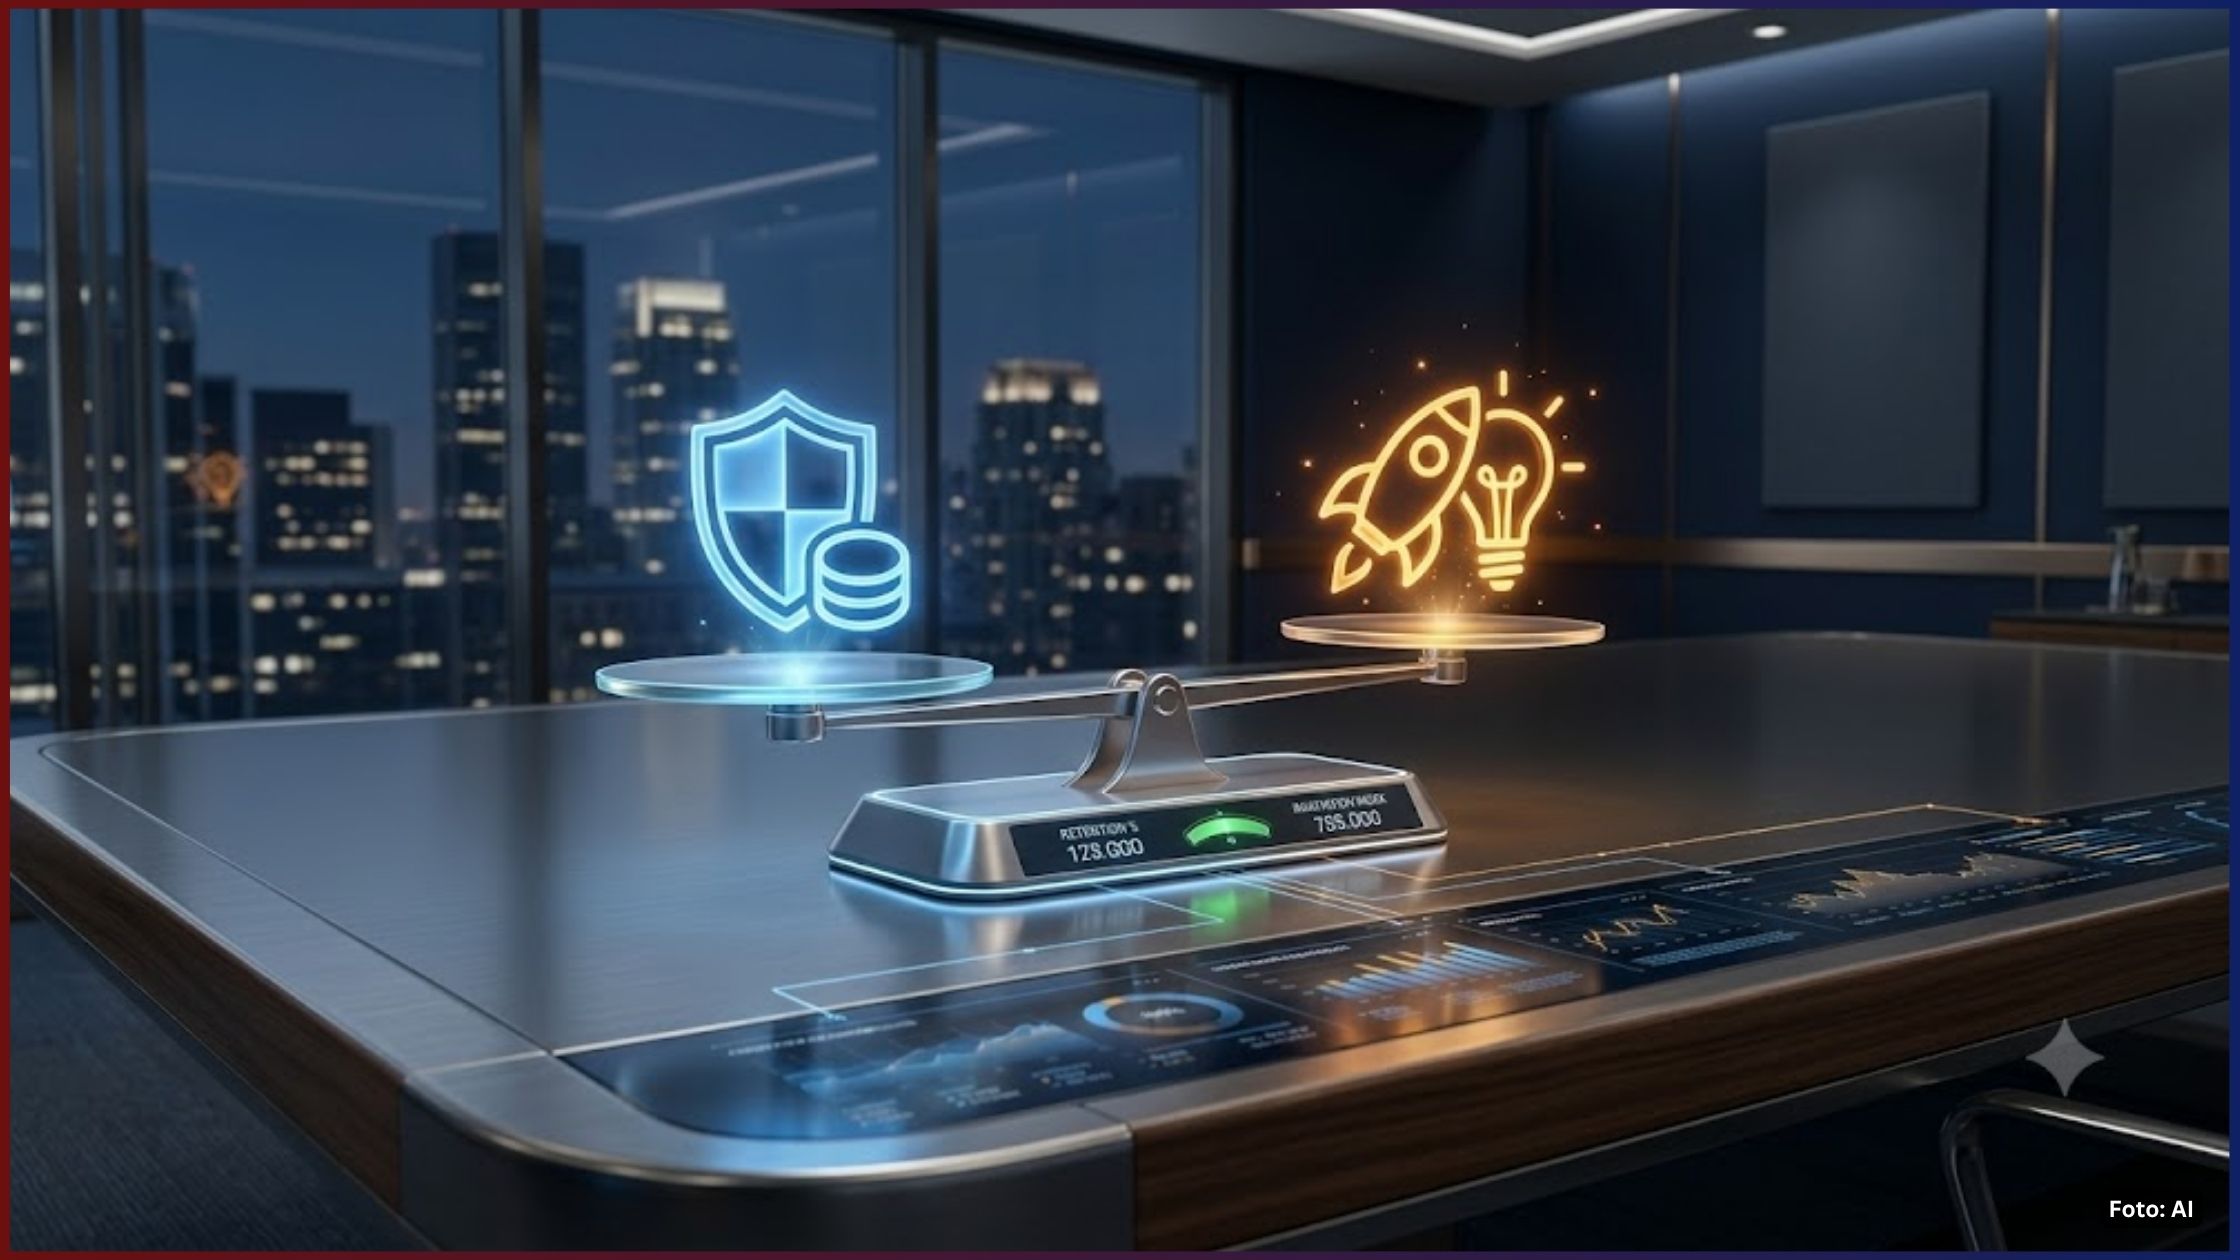
Realiteten er at en CFO har to knapper å trykke på når hun skal investere i kundene. Den ene styrker det kundene allerede har. Den andre overbeviser dem om at det kommer noe nytt og verdifullt. Begge knappene skaper verdi. Problemet er at de fleste finansdirektører anser dem som en risikoavveining. Da vinner drift og kostnadskutt.
Skillet handler om noe mer.
Det handler om hvilken mekanisme du utløser: kundetilfredshet forsvarer det selskapet allerede har bygget. Dagens drift. Opplevd innovasjonsevne utvikler det selskapet ennå ikke har bygget.
Fremtiden.
Kundetilfredshet er kundens dom over om du leverte det du lovet. Den virker direkte på kundenes livstids verdi (CLV) i form av høyere gjenkjøp, bedre betalingsvilje, og flere anbefalinger. Dette er blant de best dokumenterte sammenhengene i markedsføringsfaget.
Summer CLV over hele kundebasen, inkludert fremtidens kunder, og du får Customer Equity (CE). Dette er et uttrykk for kundebasens økonomiske verdi. CE kobler kundeatferd direkte til selskapsverdi.
Men her ligger fellen: økt tilfredshet er ikke automatisk mer lønnsomt. Sammenhengen er ikke-lineær. Å løfte en svak leveranse til konkurransedyktig nivå gir høy avkastning. Å forbedre en allerede god opplevelse gir ofte en negativ avkastning siden den ikke endrer kundeatferd. Tilstrekkelig kundetilfredshet er målet – ikke høyst mulig som markedsdirektøren ofte ønsker.
Opplevd innovasjonsevne gjør noe annet enn tilfredshet. Den signaliserer at selskapet er i utvikling og kan skape noe nytt som endrer kundetilgang, kryssalg og fremtidige inntektsmuligheter. Effekten på den enkelte kundes CLV og CE kan bli større enn kundetilfredshet, fordi innovasjon både beholder eksisterende kunder og tiltrekker seg nye gjennom økt merkeverdi.
Keiningham og kolleger fulgte 123 børsnoterte selskaper i 20 bransjer fra 2018 til 2022. De fant at kundenes vurdering av innovasjonsevne predikerte unormal aksjeavkastning ett og to år frem i tid. Selskapene i bunnsjiktet, de nederste 30 prosentene, hadde i snitt –10,2 prosent unormal avkastning. Resten lå på +1,5 prosent. Hver økning på fem poeng i opplevd innovasjonsevne var forbundet med at aksjonærverdien økte med 2,8 milliarder dollar. I Norsk innovasjonsindeks ser vi at gjennomsnittet på opplevd innovasjonsevne er lav. Dette betyr at alle selskaper har et betydelig oppsidepotensial.
Neste gang lederne av markedsførings eller FoU banker på døren, still deg ett spørsmål før du åpner sjekkheftet: investerer jeg for å reparere noe eller bygge noe?
Prioriter det som øker tilfredshet når grunnleveransen svikter, frafallet er høyt og marginen krymper gjennom feil og klager. Da reparerer og stabiliserer du eksisterende CE.
Prioriter det som øker opplevd innovasjonsevne når grunnleveransen allerede er konkurransedyktig og markedet beveger seg fort. Da bygger du fremtidig CE og opsjonsverdien i kontantstrømmer som ennå ikke eksisterer.
Dette er ikke et enten–eller. Tilfredshet er gulvet. Innovasjon er takhøyden.
Hvor kapitalen skal gå, avhenger av hvor selskapet befinner seg mellom operasjonelt underskudd og strategisk foreldelse. De fleste CFO-er vet innerst inne hvilken av de to som holder dem våkne om natten.
Fire regler for kapitalallokeringen
- Reparer verdiløftet før du finansierer fremtiden. Innovasjon som er bygget på et fundament som lekker, er penger ut av vinduet.
- Flytt marginalkapitalen når du har tilstrekkelig kundetilfredshet. Slutt å perfeksjonere. Start å differensiere.
- Styr etter én kjede, ikke tre løsrevne KPI-er: kapital → kundeoppfatning/attraktivitet → atferd → CLV → CE → selskapsverdi.
- Mål det som faktisk beveger selskapsverdien – relativ attraktivitet, inkrementell CLV og CE. Ikke NPS, ikke FoU-budsjett, ikke antall lanseringer.
Når investorer forstår hvordan kundeoppfatninger påvirker aksjeavkastning, kan de bedre identifisere selskaper som skaper langsiktig verdi. Denne innsikten holder ikke bare ledelsen fokusert på innovasjon. Når investorenes forventninger og selskapets handlinger trekker i samme retning, tjener det til syvende og sist alle interessenter gjennom en kultur preget av innovasjon, service og kundetilfredshet.