Nok en viktig kronikk av Tor W. Andreassen, leder av faglig råd i Open Innovation Lab of Norway og professor emeritus fra Norges Handelshøyskole.
Norge bruker milliarder på å få frem nye bedrifter. Problemet begynner etter oppstarten.
Bare 42 prosent av de norske selskapene som tidligere var klassifisert som høyvekst, overlevde i 9 år etter at de nådde den statusen, ifølge OECDs økonomiske landrapport for Norge 2026. Unge norske selskaper er relativt innovative, men ekspanderer lite, og ekspansjonstakten er blant de laveste i EØS. SSB viser at antallet scaleups ikke har økt i takt med den offentlige støtten til forskning og innovasjon. Global Innovation Index 2026 viser at Norge scorer lavt på utkomme av innovasjoner. Norge har med andre ord to vesentlige omstillingsproblemer: negativt innovasjonsutbytte og et vekstkonverteringsproblem.
Financial Times og Statista rangerer hvert år 300 europeiske selskaper etter omsetningsvekst over ti år. Listen er ikke perfekt siden selskapene melder seg på eller inviteres, og fordi den måler omsetning, ikke lønnsomhet. Men typen selskaper er verdt å studere. IT og programvare utgjør en femdel, bygg og ingeniørfag åtte prosent, finans og forsikring seks og energi og forsyning fem. Tre av de fem øverste er finansselskaper, blant dem svenske Qred, en teknologibasert bank for småbedrifter.
Disse bransjene står for rundt 40 prosent av listen, og ingen av dem er råvareutvinning. De selger kunnskap, programvare, finansielle tjenester og prosjektleveranser, altså løsninger som kan gjentas og skaleres uten at kostnadene vokser like raskt som inntektene. Bygg- og ingeniørfag viser at dette ikke bare gjelder rene teknologiselskaper.
Norsk omstillingsdebatt handler mye om å omstille ressursbaserte næringer som for eksempel grønn industri, havvind, hydrogen og havbruk. Det er viktig, men kapitalkrevende. FT-listen tyder på at veksten i Europa i stor grad kommer fra selskaper som verken er avhengige av store fysiske investeringer eller en bestemt ressurs. Skal Norge få flere slike, må vi bygge eksportbedrifter av de kunnskapsintensive tjenestene vi allerede har rundt energi, maritim virksomhet, havbruk, helse og finans.
Fire ting må endres. Innovasjonspolitikken må måles på hvor mange internasjonalt konkurransedyktige selskaper som kommer ut på andre siden, ikke på antall prosjekter og oppstarter. Vi trenger tålmodig og kompetent vekstkapital. OECD peker på at norske vekstselskaper er avhengige av familieeide investeringsselskaper, mens institusjonelle investorer spiller liten rolle. Vi må redusere friksjonen, fordi regulering som rammer unge selskaper hardest beskytter etablerte posisjoner på bekostning av fremtidig konkurransekraft. Til slutt må selskapene tenke internasjonalt fra dag én. Et lite hjemmemarked er en realitet, ikke en unnskyldning.
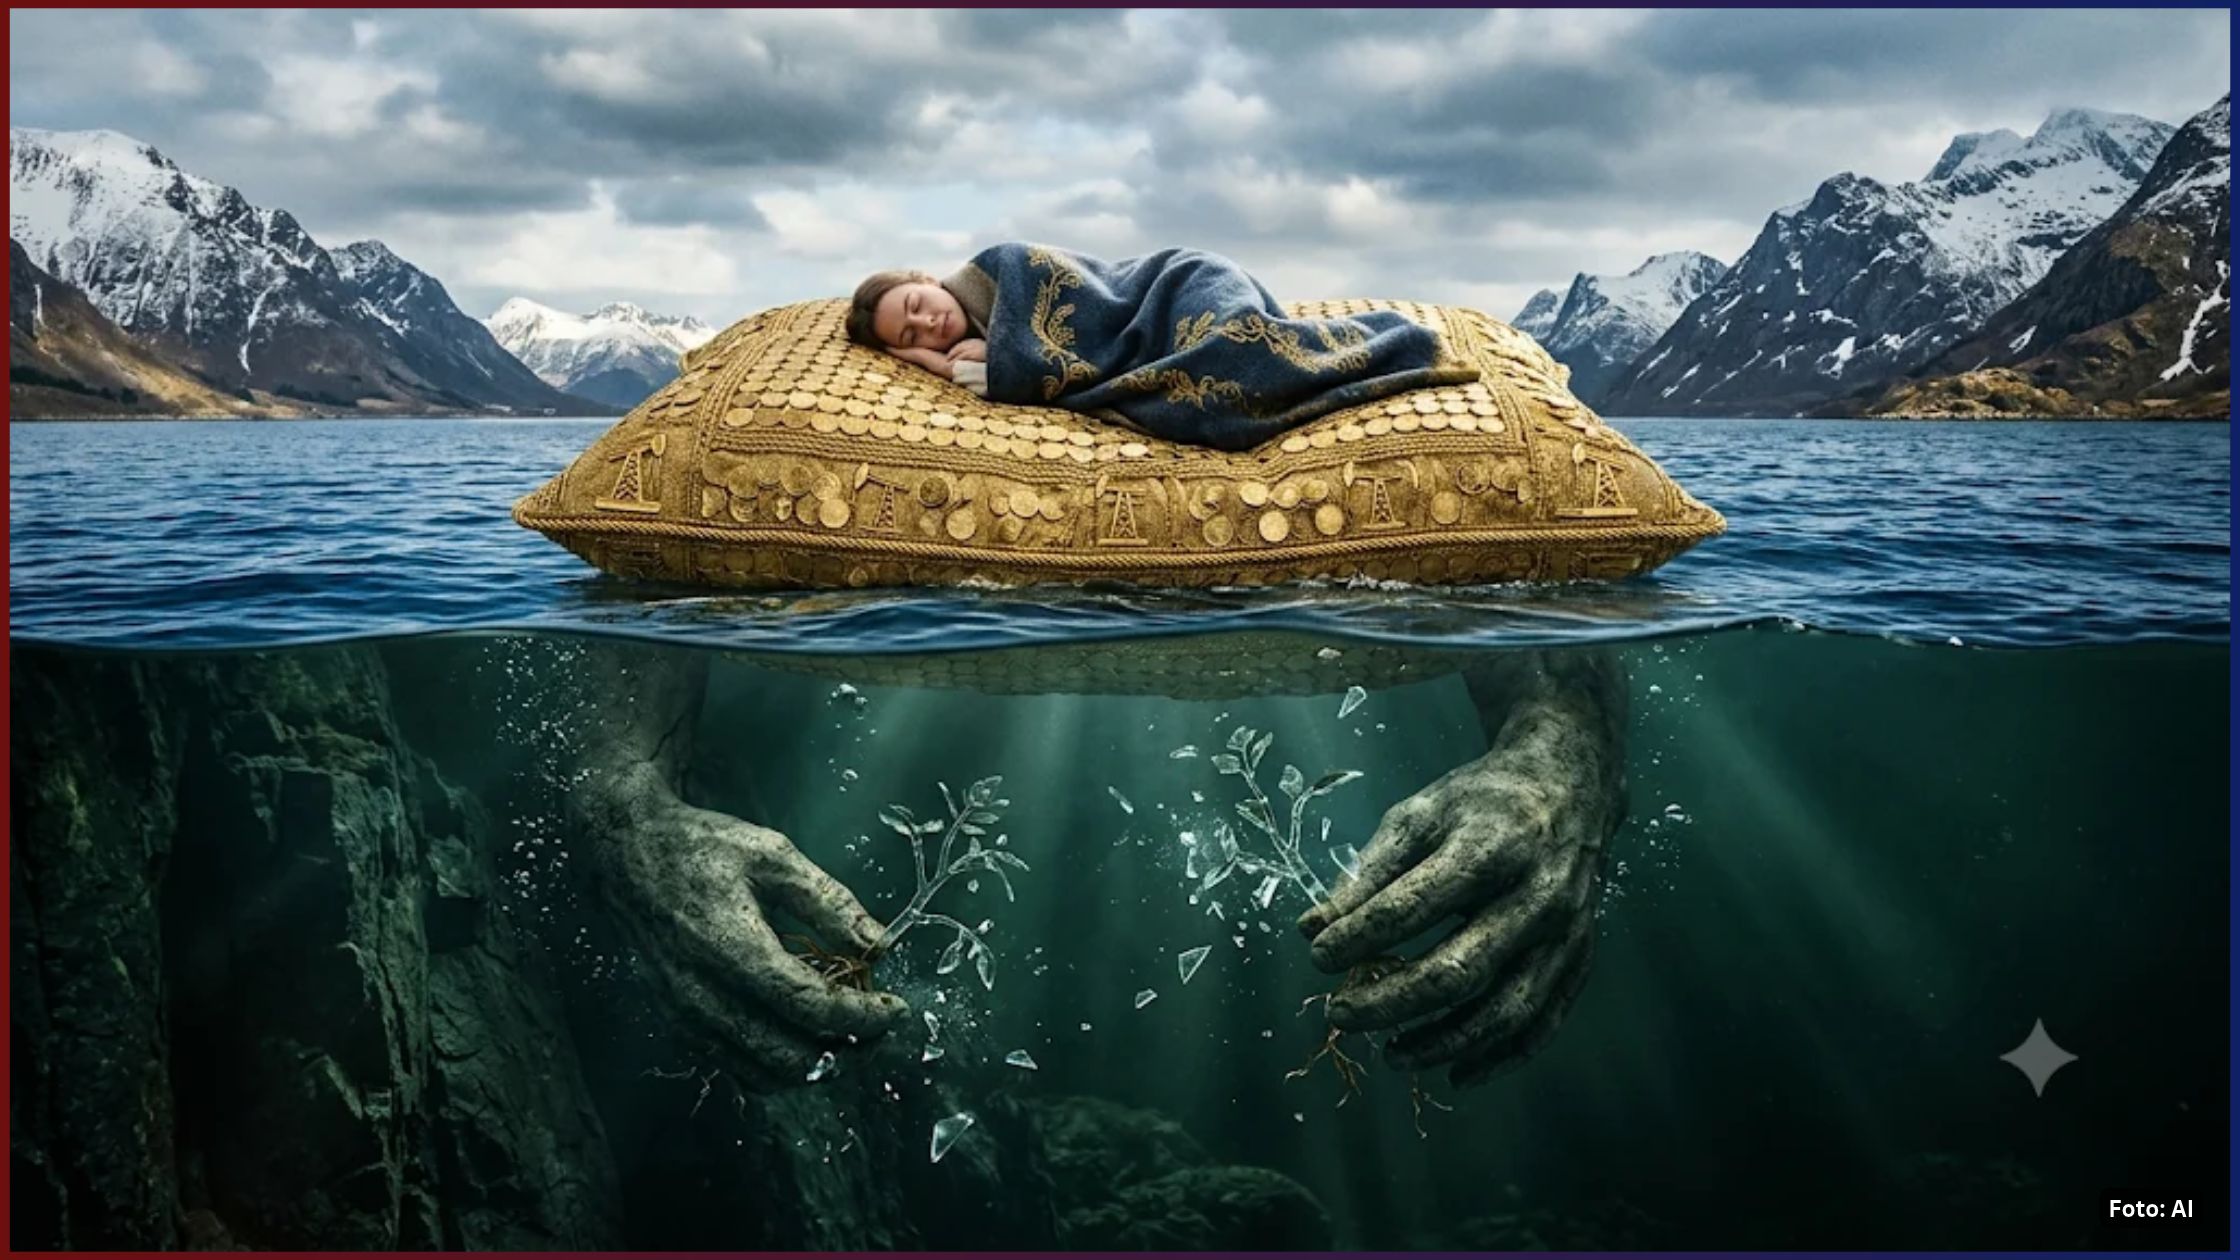
Det mest urovekkende er ikke diagnosen, men at den ikke er ny. Mange utredninger har pekt på det samme i årevis, og svaret har vært nye støtteordninger og nye strategier. En annen forklaring kan være at oljeformuen gjør at utsettelse ikke straffes i dag, og det er nettopp derfor den er så farlig.
Spørsmålet er hvordan flere av oppstartsbedriftene kan vokse til selskaper som skaper varig verdi for økonomi og samfunn. Svaret kan være at de finnes, men at de befinner seg i andre land.